Ricorso I grado CGT Napoli
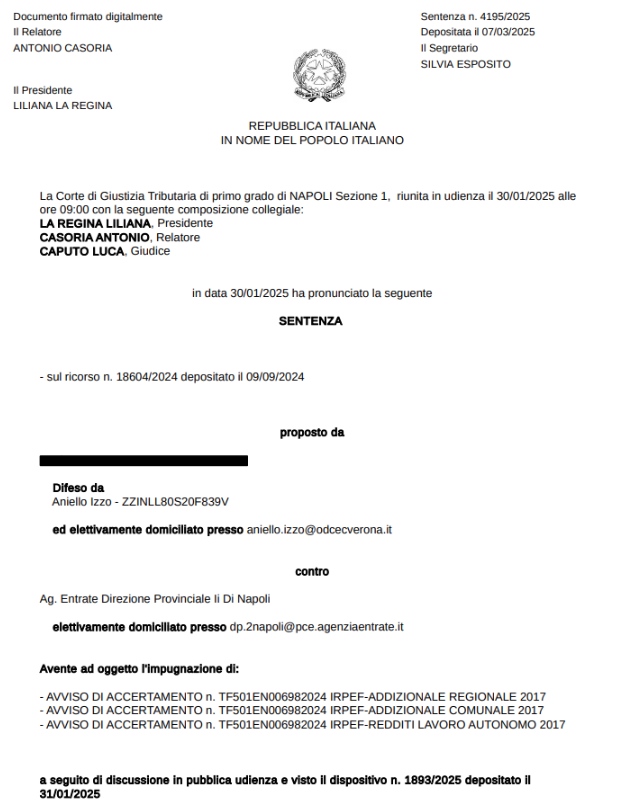
Stralcio del dispositivo 4195/2025 sulla fuoriuscita dal regime forfettario
Si osserva, quindi, che il sistema previsto dall'art. 1, commi da 54 a 89, della legge di stabilità per il 2015,
modificato dall'art. 1, commi da 111 a 113, della legge distabiità per il 2016 (28.12.2015, n. 208), nel disciplinare
il superamento del limite di legge (con riferimento alle attività professionali, di € 30.000,00 per l'anno 2017,
poi progressivamente aumentato negli anni seguenti), ha previsto che l'applicabilità della disciplina del
regime forfetario cessi di avere efficacia a partire dall'anno successivo a quello in cui viene meno anche
solo uno dei requisiti di accesso previsti dal comma 54, ovvero si verifichi una delle cause di esclusione
previste dal comma 57, non contemplando più, a differenza di quanto previsto per il regime fiscale di vantaggio
di cui al DL n. 98 del 2011, la cessazione del regime in corso d'anno (si veda in tal senso anche la circolare
del 04/04/2016 n. 10 - Agenzia delle Entrate - Direzione Centrale Normativa, pag. 21, punto 3.2.).
La conclusione sembra essere dunque che il superamento del limite dei ricavi previsto per l'applicabilità
(prorogata) del regime fiscale di vantaggio di cui al D.L. n. 98 del 2011, ha determinato l'assoggettamento
del contribuente al nuovo regime forfetario di cui alla legge n. 190 del 2014, tuttavia ancora applicabile per
l'anno in corso 2017, nonostante il superamento, in misura eccedente il 50%, del tetto di € 30.000,00 vigente
per quell'anno.
In conclusione, computando sull'importo dei ricavi dall'attività professionale di € 47.076,00 (comunque
superiori a quelli dichiarati di € 41.250,00) il coefficiente di redditività del 78% (allegato 4 all'art. 1°, comma
54 L. n. 190/2014, come sostituito dall'art. 1°, comma 112 L. n. 208/2015), si perviene a un reddito imponibile
di € 36.719,28, sul quale va applicata (art. 1°, comma 64 L. n. 190/2014) l'aliquota del 15%, con conseguente
determinazione dell'imposta sostitutiva (dell'IRPEF e delle addizionali regionale e comunale) nella misura
di € 5.508,00, la quale eccede di € 3.532,00 quella corrisposta (€ 1.976,00). La sanzione - determinata nella
misura minima del 90% della maggiore imposta accertata - risulta pari a € 3.179,00; gli interessi, calcolati,
come da avviso di accertamento, fino alla data del 15.7.2024, ammontano a € 747,00.
In parziale accoglimento del ricorso, l'efficacia dell'avviso di accertamento impugnato, comprensivo di
sanzioni per intero, di interessi calcolati fino alla data del 15.7.2024, nonchè del costo di notifica dell'atto
(€ 8,75), resta, perciò, ridotto da € 25.528,58 ad € 7.466,75.
Il solo parziale accoglimento delle domande proposte giustifica la compensazione tra le parti delle spese di
giudizio.